- Blogg
- Bilavgifter i Polen – en guide for bilforhandlere
Bilavgifter i Polen – en guide for bilforhandlere
Finn ut hvilke bilavgifter du må betale i Polen når du kjøper, selger eller importerer brukte kjøretøy, og se hvilke elbilinsentiver som finnes i 2025.
Viktige konklusjoner
- De viktigste bilavgiftene du vil støte på er moms, særavgift og registreringsavgifter .
- MVA gjelder for de fleste bilsalg med en standardsats på 23 % , og forhandlere kan vanligvis kreve den tilbake hvis den vises på fakturaen.
- PCC-avgift gjelder ikke for MVA-registrerte forhandlere, den gjelder kun i transaksjoner mellom privatpersoner.
- Elbiler kommer med flere skattefordeler , inkludert ingen avgift eller registreringsavgift, fullt momsfradrag for bedrifter og subsidier for private kjøpere.
Enten du importerer biler til Polen eller selger kjøretøy lokalt, er det viktig å forstå hvordan avgifter fungerer.
Å vite når og hva du skal betale hjelper deg med å beregne kostnadene nøyaktig og unngå overraskelser. Å vite alle avgiftene du må betale hjelper deg også med å prise bilene du selger på en måte som holder forhandleren din lønnsom.
I denne guiden skal vi gå gjennom de viktigste kjøretøyavgiftene i Polen, de siste endringene i 2025 og hva de betyr for bruktbilforhandlere, slik at du kan planlegge bedre og selge smartere.
Liste over alle kjøretøyavgifter i Polen
Forkortelse | Fullt skattenavn | Når blir det betalt? | Skattefradrag mulig? | Hvem betaler? |
MVA | Merverdiavgift (mva) | Ved de fleste bilsalg og ved import av kjøretøy til Polen | Ja, for MVA-registrerte bedrifter når MVA vises på fakturaen | Forhandler ved import eller kjøp av kjøretøy innen EU, kjøper ved kjøp fra forhandler |
Avgift | Avgift på personbiler (Akcyza) | Ved import og førstegangsregistrering av et kjøretøy i Polen | Ingen | Importør/person som registrerer bilen (vanligvis forhandleren) |
PCC | PCC-skatt (Sivilerettslig transaksjonsskatt – PCC-3-skjema) | Ved kjøp av bruktbil i et privat salg (innen 14 dager etter kjøpet) | Ingen | Private kjøpere (ingen MVA-registrert forhandler involvert) |
Registreringsavgift | Registreringsavgift for kjøretøy (Opłata rejestracyjna) | Ved registrering av kjøretøy i Polen (engangsavgift, vanligvis rundt 180–250 PLN) | Ingen | Registrert eier (forhandler eller kjøper) |
Toll | Toll på importerte kjøretøy | Ved import av kjøretøy fra land utenfor EU | Vanligvis ikke fradragsberettiget, men moms som belastes i tillegg kan være fradragsberettiget for bedrifter | Importør / forhandler |
► MVA - Merverdiavgift
Standard momssats i Polen er 23 % . Når en momsregistrert forhandler kjøper eller selger en bil, avhenger momsbehandlingen av fakturatypen: momsfri eller momsmargin.
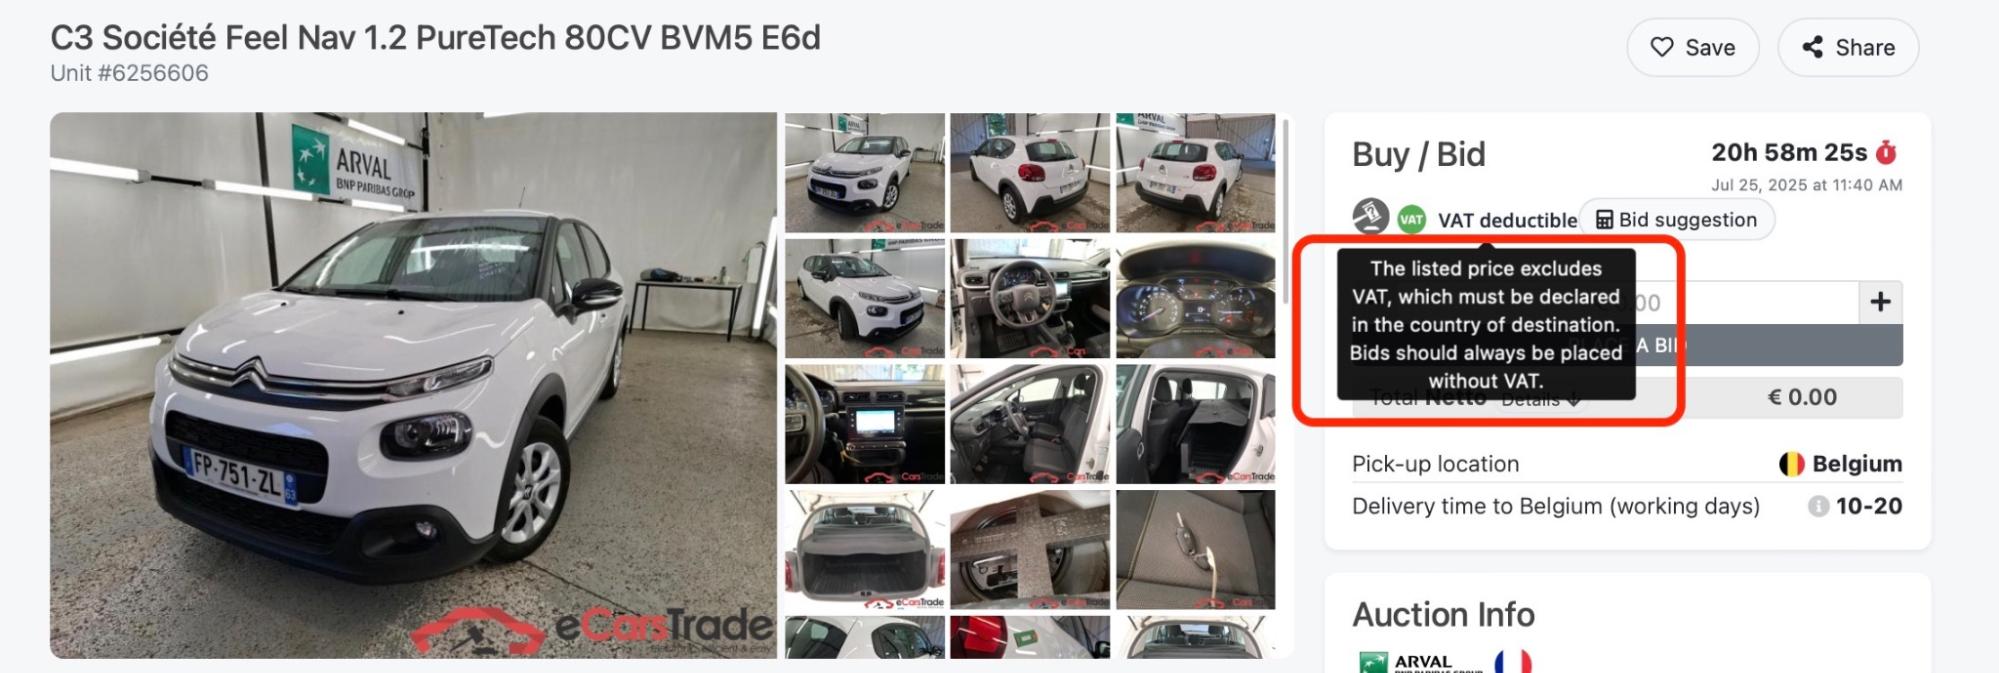
I de fleste tilfeller selges biler uten moms. Dette betyr at selgeren ikke belaster moms på fakturaen, og kjøperen (for eksempel en polsk forhandler) må deklarere og betale moms i sitt eget land.
For eksempel er denne bilen på eCarsTrade oppført som ekskludert med mva. , så kjøperen deklarerer og betaler mva. i sitt eget land .
Men i noen tilfeller selges biler under marginordninger . I dette tilfellet er momsen allerede betalt i opprinnelseslandet.
eBilerHandelsannonser med margin-mva ser slik ut:
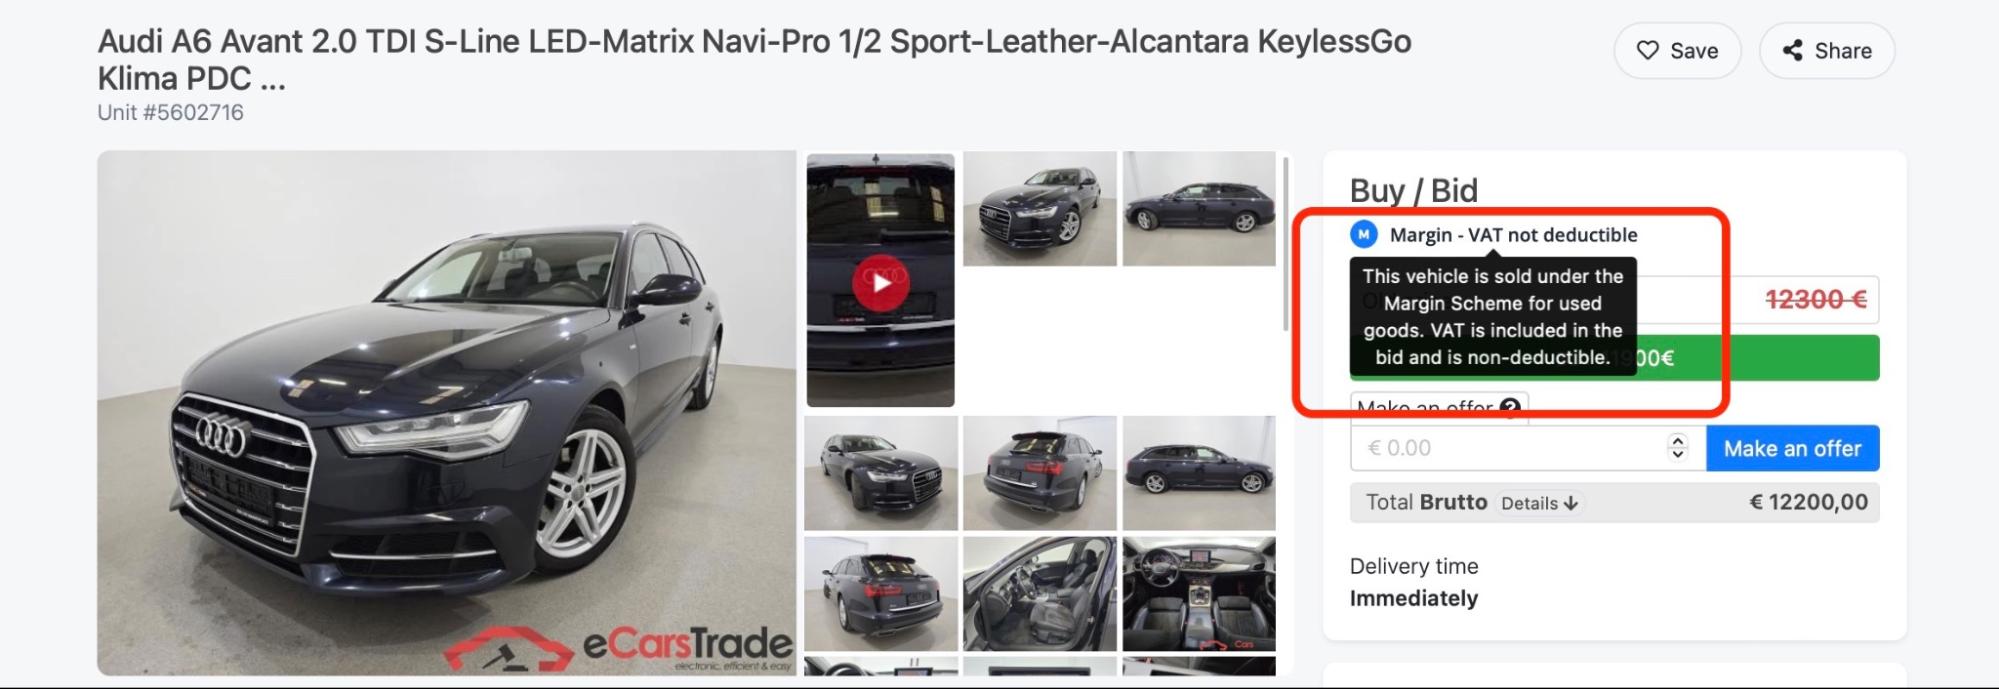
Forhandleren betaler ikke moms ved import og kan ikke trekke den fra senere. Ved videresalg av bilen belastes moms kun på forhandlerens fortjenestemargin (ikke på fullprisen), og den vises ikke separat på fakturaen.
► Avgift (Akcyza)
Hvis du importerer et kjøretøy til Polen, selv fra et annet EU-land, må du betale særavgift .
Mengden avhenger av motorstørrelsen og om bilen er en hybrid-, elektrisk eller forbrenningsmotor (ICE) .
Hvis du for eksempel tar inn en bensinbil med en motor på under 2000 cm³, betaler du en sats på 3,1 %. Men hvis motoren er over 2000 cm³, øker satsen til 18,6 %.
Hybridbiler får reduserte priser, som du kan se i denne prisoversikten.
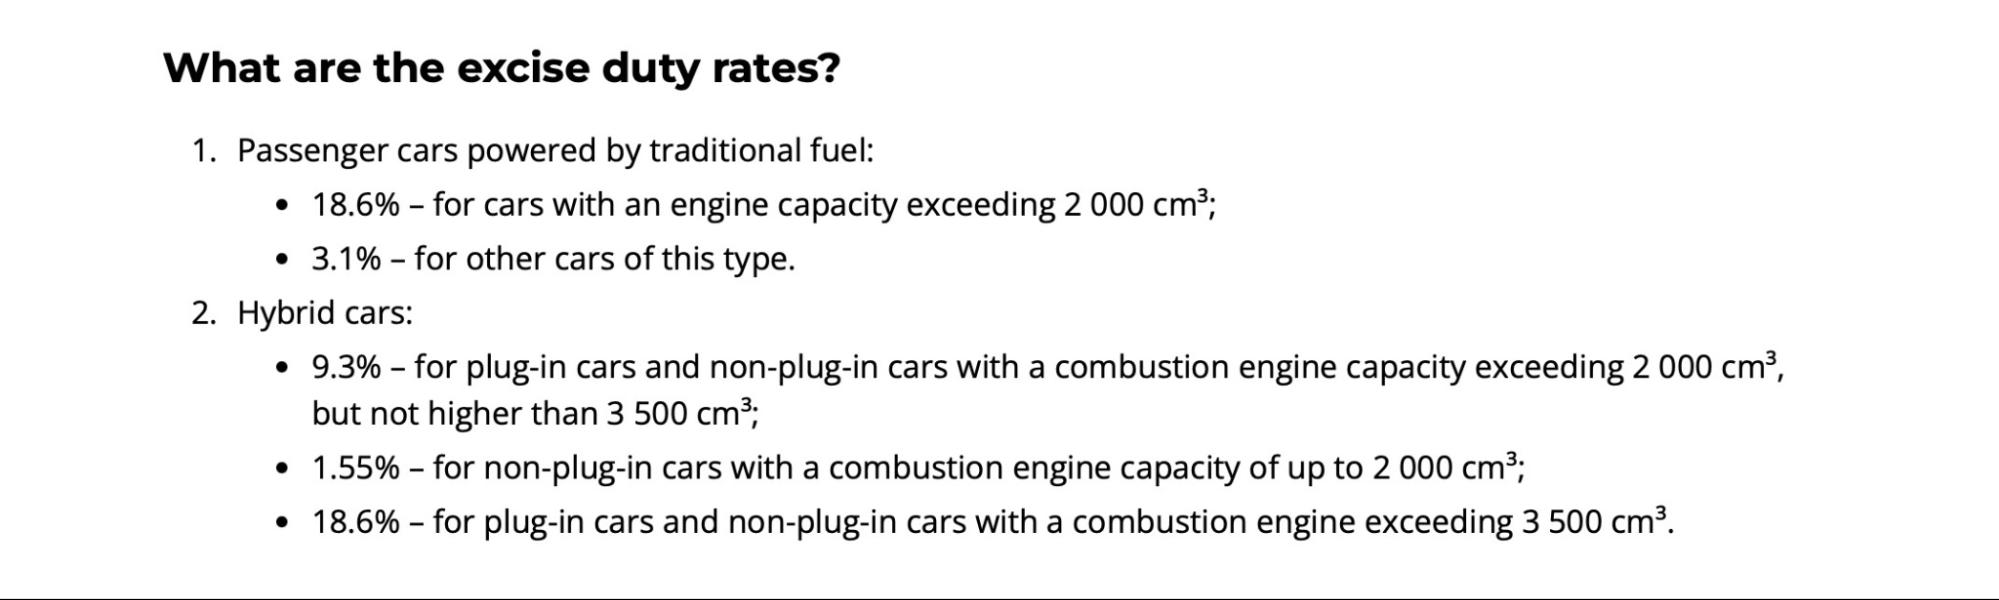
Helelektriske kjøretøy er for tiden fritatt for å betale særavgift .
Når betaler du det?
Når bilen ankommer Polen, har du 14 dager på deg til å sende inn AKC-U/S-avgiftsdeklarasjonen og 30 dager på deg til å betale avgiften. Begge trinnene må gjøres før du registrerer bilen.
Du sender inn og betaler via PUESCs nettportal .
Ta vare på betalingsbekreftelsen, for du kan ikke registrere bilen uten den.
► PCC-skatt (Sivilerettslig transaksjonsskatt - PCC-3-skjema)
Momsregistrerte bilforhandlere betaler ikke PCC-avgift, men det er likevel verdt å vite. PCC gjelder for privat salg , så det oppstår hovedsakelig når det ikke finnes noen MVA-faktura.
For en bruktbil er satsen 2 % av bilens markedsverdi . Kjøperen betaler avgiften, sender inn PCC-3-skjemaet og betaler innen 14 dager etter at kontrakten er signert.
Du betaler ikke PCC når:
- Selgeren er en bedrift som gir deg en MVA-faktura, fordi MVA erstatter PCC
- Bilens markedsverdi er PLN 1000 eller mindre
► Registreringsavgift (Opłata rejestracyjna)
Registrering av et kjøretøy i Polen innebærer flere små administrasjonsgebyrer. Disse inkluderer gebyrer for bilskilt, et registreringsbevis og et kontrollklistremerke . Den totale kostnaden er vanligvis rundt 180 PLN.
Helelektriske kjøretøy er fritatt for registreringsavgift .
La oss nå se på hvordan disse skattene er sammenlignet med hverandre.
Skattetype | Gjelder for | Sats eller beløp | Når man skal betale |
MVA | De fleste bilsalg | 23 % | Til salgs |
Avgift | Importerte biler | 18,6 % / 3 % for forbrenningsmotor, varierer for andre drivstofftyper | Ved registrering |
PCC-skatt | Privat salg | 2 % | Innen 14 dager etter transaksjonen |
Registreringsavgift | Alle registrerte biler | ~180 PLN | Årlig |
Du har kanskje lagt merke til at Polen ikke krever en fast årlig veiavgift. I stedet bidrar sjåførene fortsatt til veifinansieringen gjennom drivstoffprisen, så det er slik myndighetene samler inn penger til veivedlikehold og infrastruktur.
Hva er nytt? Skatte- og regelendringer i 2026
I likhet med 2025 har ikke 2026 medført store endringer i bilavgifter i Polen. Men noen få oppdateringer er viktige for tradere.
Fradrag for bedriftsbiler er nå avhengig av CO2-utslipp
Fra januar 2026 avhenger beløpet du kan trekke fra for en personbil som brukes i virksomheten din av CO2-utslippene: 225 000 PLN for el- og hydrogenbiler, 150 000 PLN for lavutslippsbiler under 50 g CO2/km og 100 000 PLN for alt annet, som dekker de fleste bensin-, diesel- og standardhybrider.
Den gamle grensen for biler med forbrenningsmotor var 150 000 PLN, så taket har blitt senket for modeller med høyere utslipp.
De samme nivåene gjelder for leasing- og leiekostnader. Biler som allerede er i anleggsregisteret ditt innen utgangen av 2025 beholder de gamle grensene.
Lavere avgift for milde hybrider
Finansdepartementet bekreftet at milde hybrider teller som bensin-elektriske hybrider, slik at de nå kvalifiserer for de reduserte avgiftssatsene.
Hvis du importerer dem, betyr det en mindre avgiftsregning enn for en vanlig bensinbil.
Subsidiene for elbiler er opphørt
NaszEauto-subsidien for elbiler gjelder fortsatt, men den opphører i 2026 når midlene går tom, og regjeringen sier at det sannsynligvis er den siste store elbilsubsidien i Polen.
Den er rettet mot private kjøpere og enkeltpersonforetak, ikke handelsselskaper, men det er fortsatt et godt salgsargument når du tilbyr elbiler til kunder.
Skattescenarioer for kjøp og salg av brukte biler i Polen
Klar til å se hvordan disse skattene fungerer i praksis? Her er en oversikt over de vanligste scenarioene.
► Tilfelle 1: Salg av bruktbil
Hvis du er en momsregistrert bilforhandler som selger en bruktbil i Polen , er de viktigste avgiftene som er involvert:
- MVA, som du inkluderer i fakturaen (23 % av verdien).
- PCC-avgift gjelder ikke, siden forhandlere som selger biler med moms er fritatt. PCC gjelder kun for private transaksjoner.
- Ingen avgift, fordi bilen allerede er registrert i Polen.
- Kjøperen betaler registreringsavgiften, ikke selgeren.
Elbiler : Den eneste forskjellen er at elbiler er fritatt for forbruksavgift, men hvis bilen allerede er i Polen, er fritaket allerede brukt, så du trenger ikke å bekymre deg for det.
► Tilfelle 2: Kjøp av bruktbil
Hvis du er en forhandler som kjøper en bruktbil fra en polsk selger :
- Hvis selgeren er en bedrift, vil du sannsynligvis få en faktura med fradragsberettigelse for mva., og du vil kunne kreve tilbake mva. senere.
- Hvis du kjøper fra en privatperson, vil du ikke motta en mva-faktura og kan ikke kreve tilbake mva.
- Det påløper ingen avgift hvis bilen allerede er i Polen.
- PCC-avgift gjelder ikke for handelsmenn som kjøper for videresalg med gyldig faktura.
Elbiler : Elbiler behandles som alle andre biler, og er allerede fritatt for avgift hvis de allerede var registrert i Polen.
► Tilfelle 3: Import av bruktbil fra EU (f.eks. Tyskland)
La oss si at du kjøper en bruktbil fra Tyskland via en plattform som eCarsTrade . Her er hva som skjer:
- Den tyske selgeren vil vanligvis ikke kreve inn mva. hvis begge sider er mva-registrerte.
- Du deklarerer 23 % moms i Polen, men siden du videreselger bilen, kan du vanligvis trekke den fra, så den kanselleres ut i momsmeldingen din.
- Du betaler avgift i Polen, basert på motorstørrelse og drivstofftype (med mindre bilen er helelektrisk).
- Du betaler også standard registreringsavgift (rundt 180 PLN) når du registrerer bilen.
- Ingen PCC-avgift gjelder hvis du kjøper med en bedriftsfaktura og bilen blir en del av varelageret ditt.
► Tilfelle 4: Import av bruktbil fra et land utenfor EU (f.eks. USA)
Hvis du importerer en bil fra et land utenfor EU , må du betale følgende:
- Mva. på 23 %, beregnet av full tollverdi (bil + frakt + toll).
- Toll, vanligvis 10 % av kjøretøyets verdi.
- Avgift, basert på motorstørrelse og drivstofftype.
- Registreringsavgifter i Polen.
- Ingen PCC-avgift, så lenge det er en forretningsimport med riktig dokumentasjon.
Elbiler : Helelektriske kjøretøy er fritatt for avgifter, men moms og toll gjelder fortsatt.
Eksempel på avgiftsberegning for en importert Volkswagen Passat
La oss se på et konkret eksempel, slik at du kan se hvordan skatten fungerer.
La oss si at du er en momsregistrert næringsdrivende og kjøper en 2019 Volkswagen Passat 1.5 TSI fra en tysk selger gjennom eCarsTrade.
Motoren er bensinmotor og under 2000 cm³, og kjøpesummen er €15 000.
Slik fungerer skatten, steg for steg.
Trinn 1: Konverter prisen til PLN
Du betaler polsk skatt i zloty, omregnet etter den polske nasjonalbankens kurs på forfallsdagen.
Med en pris på rundt 4,25 PLN per euro (i skrivende stund), er € 15 000 rundt 63 750 PLN.
Trinn 2: MVA (23 %)
Den tyske selgeren krever ikke moms, fordi begge sider er momsregistrerte.
Du tar hensyn til 23 % moms i Polen, som er omtrent PLN 14 663. Som momsregistrert næringsdrivende trekker du fra dette, slik at det ikke øker den endelige kostnaden.
Trinn 3: Avgift (3,1 %)
Passaten har en bensinmotor på under 2000 cm³, så avgiftssatsen er 3,1 %. Det gir 63 750 PLN × 3,1 % = omtrent 1 976 PLN.
Trinn 4: Registreringsavgift
Å registrere bilen i Polen koster omtrent 180 PLN.
► Resultatet: I tillegg til kjøpesummen er den reelle skattekostnaden omtrent PLN 2156: avgiften pluss registreringsavgiften. Du får tilbake momsen, så det endrer ikke den endelige kostnaden.
Beløpene ovenfor er omtrentlige og basert på en eksempelkurs og gjeldende skattesatser. Kursen mellom euro og złoty endres daglig, og de endelige tallene vil avhenge av valutakursen på forfallsdagen, bilens nøyaktige markedsverdi og din mva-situasjon. Sjekk alltid gjeldende satser før du beregner kostnadene dine.
Elbiler i Polen: Skatteinsentiver
Du finner en fullstendig oversikt over skatteinsentiver på nettstedet til European Alternative Fuel Observatory , men her er en rask oppsummering av de viktigste fordelene.
Som du har sett ovenfor, støtter Polen salg av elbiler ved å frita dem fra forbruksavgift . I tillegg til dette er helelektriske kjøretøy også fritatt fra registreringsavgift .
Deretter kan selskaper som bruker elbiler i næringslivet trekke fra hele momsen på 23 % og dra nytte av høyere avskrivningsgrenser, noe som er flott for flåter og bedriftskjøpere som ønsker å redusere skatten sin.
Regjeringen tilbyr også subsidier til kjøpere av elbiler gjennom NaszEauto-programmet .
En privat kjøper kan få opptil 30 000 PLN for en ny elbil, eller 40 000 PLN (rundt 9 400 euro) ved vraking av et gammelt kjøretøy. Varebiler får opptil 70 000 PLN.
Programmet er aktivt frem til 2026 og inntil midlene går tom, og regjeringen sier at det sannsynligvis er den siste store elbilsubsidien i Polen.
Selv om dette ikke gjelder direkte forhandlere, er det definitivt et godt salgsargument når man tilbyr elbiler til kunder.
Vanlige spørsmål
► Hvor mye koster det å registrere en bil i Polen?
Å registrere en bil i Polen koster vanligvis rundt 180–250 PLN. Dette inkluderer bilskilt, registreringsbevis og et kontrollklistremerke. Hvis du velger spesialtilpassede skilter, vil totalsummen bli høyere.
► Er bilavgifter i Polen basert på CO2-utslipp?
For øyeblikket er det bare avgiften som er noe knyttet til utslipp. Den er ikke direkte basert på CO₂, men den avhenger av motorstørrelse og drivstofftype, så biler med større motorer (som vanligvis slipper ut mer) beskattes mer. Det finnes ingen separat CO₂-basert bilavgift i Polen for øyeblikket.
► Er bilforhandlere pliktige til å betale PCC-avgift?
Nei, momsregistrerte bilforhandlere som kjøper og selger biler som en del av virksomheten sin betaler ikke PCC-avgift. PCC-3-skjemaet brukes hovedsakelig til private transaksjoner.
► Når betaler man bilsalgsavgift i Polen?
Det er ingen separat bilsalgsavgift for bedrifter i Polen. MVA betales som en del av mva-meldingen, og særavgift betales ved registrering for importerte kjøretøy.
Det kan være komplisert å importere kjøretøy fra Europa, men eCarsTrade er her for å forenkle prosessen. Lær hvordan du:

